Phỏng Vấn Tín Dụng Ngân Hàng: Trả Lời Theo Mô Hình 5C Thế Nào Cho Thuyết Phục?
Ứng tuyển chuyên viên tín dụng hay quan hệ khách hàng, gần như chắc chắn bạn sẽ bị hỏi về 5C. Biết thuộc 5 chữ C là chưa đủ: người phỏng vấn muốn thấy bạn dùng nó để đánh giá một hồ sơ vay thật. Bài này giải thích từng chữ C, câu hỏi hay gặp và cách trả lời tình huống.
Tóm tắt nhanh
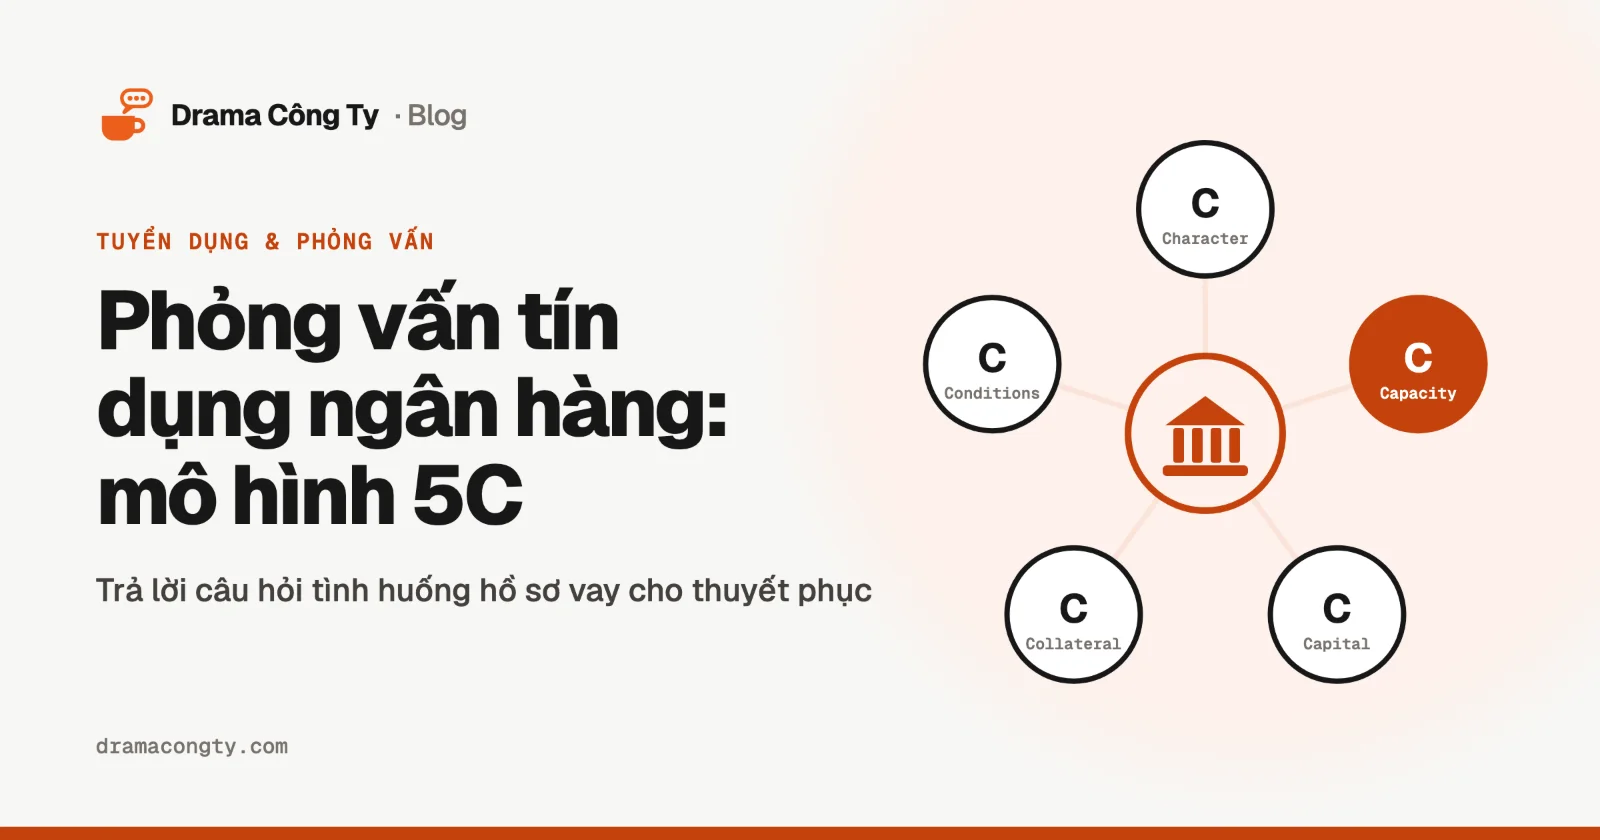
- 5C là khung đánh giá người vay: Character (tư cách, lịch sử trả nợ), Capacity (khả năng trả nợ từ dòng tiền), Capital (vốn tự có), Collateral (tài sản bảo đảm), Conditions (điều kiện khoản vay và bối cảnh kinh tế, ngành).
- Người phỏng vấn không chấm việc bạn thuộc định nghĩa, mà chấm việc bạn dùng 5C để ra quyết định với một hồ sơ cụ thể, và biết chữ C nào quan trọng nhất: khả năng trả nợ từ nguồn thu chính (Capacity), tài sản bảo đảm chỉ là nguồn trả nợ thứ hai.
- Chuẩn bị thêm: đọc báo cáo tài chính cơ bản, vài chỉ số (khả năng trả nợ, đòn bẩy, thanh khoản), phân nhóm nợ trên CIC, và một câu trả lời rõ ràng cho "vì sao chọn tín dụng".
Vòng phỏng vấn chuyên môn cho vị trí chuyên viên tín dụng hay chuyên viên quan hệ khách hàng (RM) ở ngân hàng thường xoay quanh một câu hỏi lớn: bạn có biết đánh giá một người vay hay không? Và khung mà gần như ngân hàng nào cũng dùng để đặt câu hỏi đó là mô hình 5C.
Bài này giải thích 5C theo cách người thẩm định thật sự dùng, những câu hỏi hay gặp, và cách trả lời câu hỏi tình huống để không bị coi là "học thuộc lòng".
1. Mô hình 5C là gì?
5C là năm khía cạnh ngân hàng xem xét trước khi cho vay. Đây không phải quy định pháp luật mà là thông lệ thẩm định phổ biến; mỗi ngân hàng diễn giải và chấm điểm theo quy trình riêng.
Character: Tư cách người vay
Người vay có thiện chí trả nợ không. Ngân hàng xem lịch sử tín dụng trên CIC (Trung tâm Thông tin tín dụng Quốc gia), lịch sử giao dịch, mức độ minh bạch khi cung cấp thông tin. Với doanh nghiệp, xem thêm uy tín của chủ doanh nghiệp, ban lãnh đạo và quan hệ với đối tác.
Capacity: Năng lực trả nợ
Người vay có đủ dòng tiền để trả gốc và lãi không. Với cá nhân: thu nhập ổn định từ lương, kinh doanh, cho thuê, so với tổng nghĩa vụ trả nợ hằng tháng. Với doanh nghiệp: dòng tiền từ hoạt động kinh doanh, doanh thu, lợi nhuận, phương án sử dụng vốn có khả thi không. Đây là chữ C quan trọng nhất: ngân hàng cho vay dựa trên khả năng trả nợ, không phải để rồi xử lý tài sản.
Capital: Vốn tự có
Người vay tự góp bao nhiêu vào phương án. Vốn tự có cao cho thấy người vay cùng chịu rủi ro và có "đệm" khi gặp khó khăn. Với doanh nghiệp, nhìn vào vốn chủ sở hữu và mức đòn bẩy (nợ trên vốn chủ).
Collateral: Tài sản bảo đảm
Tài sản dùng để bảo đảm khoản vay: bất động sản, xe, sổ tiết kiệm, hàng tồn kho, khoản phải thu. Ngân hàng xem giá trị, tính pháp lý và khả năng xử lý của tài sản. Tài sản bảo đảm là nguồn trả nợ thứ hai, chỉ dùng khi nguồn trả nợ chính không còn.
Conditions: Điều kiện
Điều kiện của chính khoản vay (mục đích, số tiền, thời hạn, lãi suất) và bối cảnh bên ngoài: ngành nghề đang thuận lợi hay khó khăn, chính sách tín dụng của ngân hàng, biến động kinh tế, thị trường.
2. Câu hỏi hay gặp ở vòng chuyên môn
- "Trong 5C, yếu tố nào quan trọng nhất? Vì sao?" Câu trả lời an toàn và đúng tinh thần thẩm định: Capacity, vì nguồn trả nợ chính là dòng tiền; tài sản bảo đảm chỉ giảm tổn thất khi rủi ro đã xảy ra. Nói thêm Character là điều kiện cần: khả năng trả tốt mà không có thiện chí trả thì vẫn rủi ro.
- "Có tài sản bảo đảm giá trị gấp đôi khoản vay thì có nên cho vay không?" Chưa chắc. Phải xem nguồn trả nợ, mục đích vay, lịch sử tín dụng; xử lý tài sản tốn thời gian, chi phí và có rủi ro pháp lý.
- "Nợ xấu là gì? Phân loại nợ thế nào?" Nợ được chia 5 nhóm: nhóm 1 (đủ tiêu chuẩn), nhóm 2 (cần chú ý), nhóm 3 (dưới tiêu chuẩn), nhóm 4 (nghi ngờ), nhóm 5 (có khả năng mất vốn). Nợ xấu là nợ nhóm 3 đến nhóm 5.
- "Đọc báo cáo tài chính thì bạn nhìn gì đầu tiên?" Doanh thu và lợi nhuận qua các năm, dòng tiền từ hoạt động kinh doanh, cơ cấu nợ, khoản phải thu và hàng tồn kho có tăng bất thường không.
- "Vì sao bạn muốn làm tín dụng/RM?" Người phỏng vấn tìm người chịu được chỉ tiêu, thích làm việc với khách hàng và cẩn trọng với rủi ro. Kể một ví dụ thật cho thấy cả ba.
3. Những chỉ số nên nhớ (và giải thích được)
- Tỉ lệ trả nợ trên thu nhập (với cá nhân): tổng tiền trả nợ hằng tháng chia thu nhập hằng tháng. Càng thấp càng an toàn; mỗi ngân hàng có ngưỡng riêng theo sản phẩm.
- Khả năng trả nợ (DSCR, với doanh nghiệp): dòng tiền dùng để trả nợ chia tổng nghĩa vụ trả gốc và lãi trong kỳ. Lớn hơn 1 nghĩa là dòng tiền đủ trả nợ.
- Đòn bẩy (nợ phải trả trên vốn chủ sở hữu): càng cao, doanh nghiệp càng phụ thuộc vào vay nợ.
- Khả năng thanh toán hiện hành: tài sản ngắn hạn chia nợ ngắn hạn, cho biết doanh nghiệp có đủ tài sản ngắn hạn để trả các khoản sắp đến hạn.
- Tỉ lệ cho vay trên giá trị tài sản bảo đảm (LTV): số tiền vay chia giá trị tài sản bảo đảm. Ngân hàng đặt trần theo loại tài sản.
Không cần nhớ ngưỡng của từng ngân hàng, nhưng phải giải thích được chỉ số đó nói gì về rủi ro.
4. Trả lời câu hỏi tình huống: đi lần lượt qua 5C
Câu hỏi tình huống hay gặp: "Một chủ cửa hàng vật liệu xây dựng muốn vay 2 tỷ đồng để mở thêm chi nhánh, thế chấp nhà. Em đánh giá thế nào?"
Một khung trả lời gọn, đi qua từng chữ C và nêu thông tin còn thiếu thay vì vội kết luận:
- Character: kiểm tra CIC của chủ cửa hàng và vợ/chồng, lịch sử giao dịch, thời gian kinh doanh, có tranh chấp gì không.
- Capacity: doanh thu, lợi nhuận thật của cửa hàng hiện tại (sổ sách, sao kê, hoá đơn, tờ khai thuế), dòng tiền dự kiến của chi nhánh mới, kế hoạch trả nợ hằng tháng so với dòng tiền.
- Capital: người vay tự góp bao nhiêu trong tổng vốn mở chi nhánh.
- Collateral: pháp lý căn nhà (sổ, đồng sở hữu, đang thế chấp nơi khác không), giá trị định giá, khả năng xử lý.
- Conditions: ngành vật liệu xây dựng đang thuận lợi hay chững lại, mặt bằng chi nhánh mới, thời hạn vay có khớp với thời gian thu hồi vốn không.
Kết luận theo hướng "có thể xem xét nếu…": dòng tiền đủ trả nợ, vốn tự có ở mức hợp lý, tài sản pháp lý rõ ràng. Người phỏng vấn đánh giá cao ứng viên biết hỏi thêm thông tin và chỉ ra rủi ro hơn là ứng viên trả lời "đồng ý cho vay" ngay.
5. Chuẩn bị gì trước buổi phỏng vấn?
- Ôn kiến thức nền: 5C, phân loại nợ, các sản phẩm tín dụng cá nhân và doanh nghiệp chính của ngân hàng bạn ứng tuyển (xem trên website của họ).
- Luyện đọc báo cáo tài chính: chọn báo cáo của một công ty niêm yết bất kỳ, tự tính vài chỉ số ở mục 3.
- Tìm hiểu ngân hàng: khách hàng mục tiêu (cá nhân hay doanh nghiệp vừa và nhỏ), quy trình tuyển, chỉ tiêu. Kinh nghiệm phỏng vấn và review của người làm ở đó có trên trang các công ty ngành ngân hàng.
- Biết mặt bằng lương của vị trí trước khi bàn đề nghị: tra cứu lương.
Muốn đọc kinh nghiệm thật của ứng viên, xem bài phỏng vấn chuyên viên quan hệ khách hàng (RM), tín dụng trên cộng đồng.
Câu hỏi thường gặp
5C trong tín dụng gồm những gì?
Character (tư cách người vay), Capacity (năng lực trả nợ), Capital (vốn tự có), Collateral (tài sản bảo đảm) và Conditions (điều kiện khoản vay, bối cảnh kinh tế và ngành).
Yếu tố nào trong 5C quan trọng nhất?
Capacity, tức khả năng trả nợ từ nguồn thu chính, vì ngân hàng cho vay để được trả bằng dòng tiền chứ không phải để xử lý tài sản. Character là điều kiện đi kèm: có khả năng mà không có thiện chí trả nợ thì vẫn rủi ro.
Nợ xấu là nợ nhóm mấy?
Nợ xấu là các khoản nợ thuộc nhóm 3 (dưới tiêu chuẩn), nhóm 4 (nghi ngờ) và nhóm 5 (có khả năng mất vốn). Nhóm 1 là nợ đủ tiêu chuẩn, nhóm 2 là nợ cần chú ý.
Sinh viên mới ra trường có ứng tuyển chuyên viên tín dụng được không?
Được. Nhiều ngân hàng tuyển vị trí chuyên viên tín dụng, quan hệ khách hàng cho người mới tốt nghiệp các ngành tài chính, ngân hàng, kinh tế. Vòng chuyên môn với ứng viên mới tập trung vào kiến thức nền như 5C, đọc báo cáo tài chính và cách lập luận khi xử lý tình huống.
Bài của ban biên tập Drama Công Ty, chuyên mục Tuyển Dụng & Phỏng Vấn. Có chuyện muốn kể? Viết bài ẩn danh.